Frostschäden am Haus lassen sich durch gezielte Prävention, richtige Wartung und angepasste Versicherungen vermeiden. Hausbesitzer sollten Leitungen isolieren, Sorgfaltspflichten einhalten und Versicherungsbedingungen prüfen, um hohe Kostenrisiken abzuwehren.
Frostschäden am Haus können für Eigentümer erhebliche finanzielle und organisatorische Belastungen bedeuten. Wer Leitungswasserschäden und deren Folgekosten effektiv vermeiden will, kommt an einer Kombination aus kluger Prävention, sorgfältiger Instandhaltung und sinnvoller Versicherung nicht vorbei. Hausbesitzer können so das Risiko wetterbedingter Schäden spürbar senken und gleichzeitig für den Ernstfall umfassend vorsorgen.
- Isolierung und regelmäßige Kontrolle schützen Leitungen und Heizungen vor Frostschäden.
- Versicherungen leisten nur, wenn Sorgfaltspflichten wie angemessene Beheizung eingehalten werden.
- Längere Abwesenheit erfordert zusätzliche Vorkehrungen zur Sicherung des Versicherungsschutzes.
Was sind Frostschäden und warum sind sie für Hausbesitzer riskant?
Frostschäden sind Schäden, die auftreten, wenn Wasserleitungen oder Heizungsanlagen bei niedrigen Temperaturen nicht ausreichend geschützt werden und als Folge dessen beispielsweise Rohre platzen oder Haustechnik versagt. Besonders häufig entstehen solche Schäden durch geplatzte Wasserleitungen, die durch gefrierendes Wasser aufgesprengt werden, oder durch ausgefallene Heizungen im Winter[1]. Die Konsequenzen sind oft gravierend: Wasseraustritt kann Bausubstanz, Mobiliar und Technik zerstören und erhebliche Kosten verursachen.
Wie erkennt man Frostschäden frühzeitig im und am Haus?
Typische Anzeichen für Frostschäden sind unter anderem ausgefallene Heizkörper, kein Durchfluss an Wasserhähnen, unerwartete Wasserspuren oder feuchte Wände gerade in kalten Räumen oder im Bereich von Außenleitungen. Bereits kleine Risse, auffällige Flecken oder Druckabfall in der Heizungsanlage können auf ein beginnendes Problem hindeuten. Eine rechtzeitige Erkennung ist wichtig, um größere Folgeschäden und teure Reparaturen zu vermeiden.
Wie kann man Frostschäden wirksam vorbeugen?
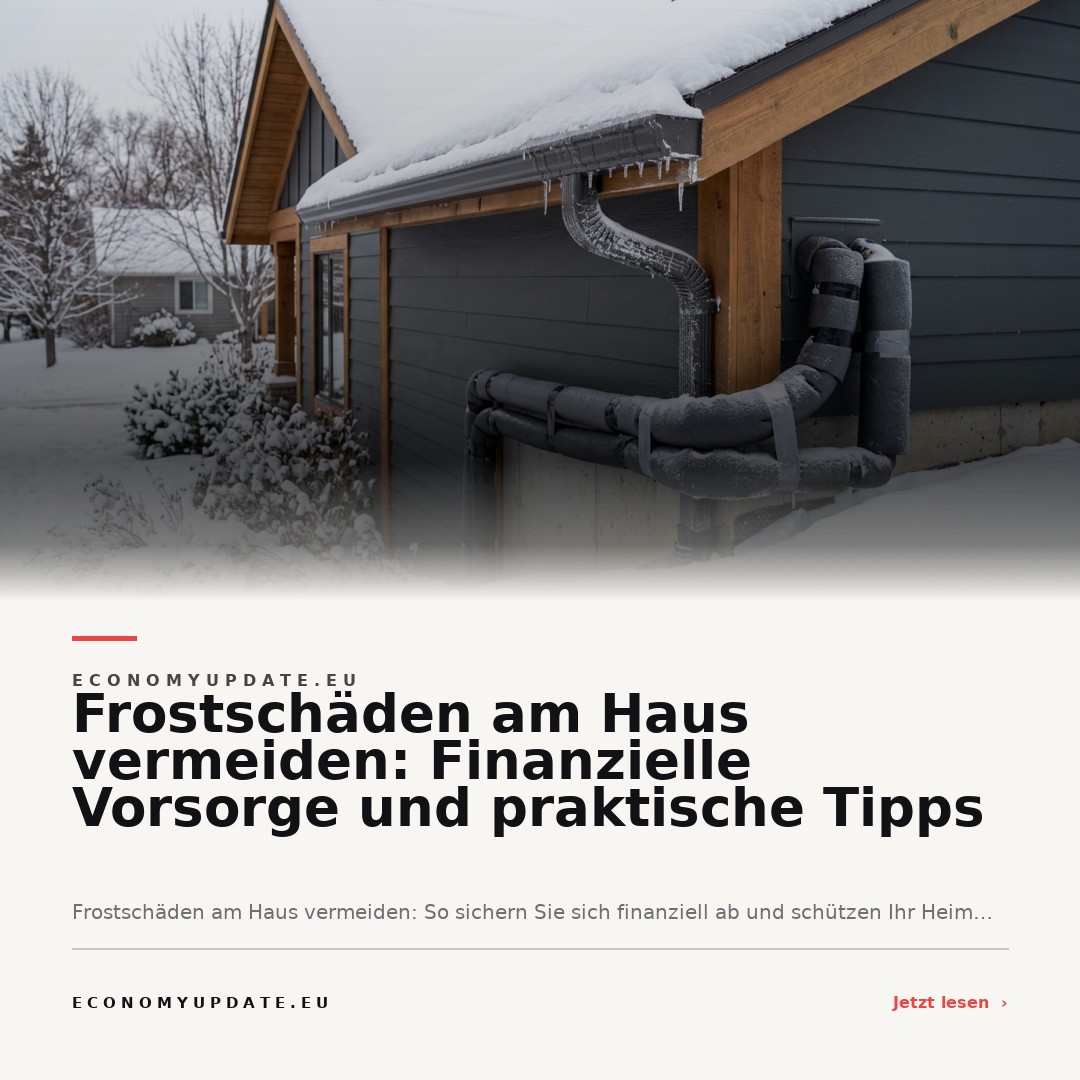
Die wichtigsten Maßnahmen zur Vorbeugung von Frostschäden umfassen die fachgerechte Isolierung aller wasserführenden Leitungen, besonders jener, die durch unbeheizte Bereiche im Haus verlaufen[1]. Es ist ratsam, Heizungsanlagen regelmäßig kontrollieren und warten zu lassen und bei längerer Abwesenheit das Wasser im Haus abzustellen sowie die Heizung auf Frostschutz zu stellen[1]. Zusätzlich sollten Fenster und Türen abgedichtet und Außenwasserhähne in der kalten Jahreszeit vollständig entleert werden[3].
Welche Sorgfaltspflichten gelten laut Versicherungsbedingungen?
Die meisten Hausrat- und Wohngebäudeversicherungen leisten bei Frostschäden nur, wenn Eigentümer ihren Sorgfaltspflichten ausreichend nachkommen[2]. Dazu gehört zum Beispiel, das Haus auch während längerer Abwesenheit angemessen zu beheizen und regelmäßig zu kontrollieren[4]. Die Heizungen dürfen nicht komplett abgeschaltet werden, Rohre und Leitungen müssen gegen Kälte geschützt und Außenarmaturen entleert werden. Unterlassen Hausbesitzer diese Maßnahmen, riskieren sie einen vollständigen oder teilweisen Versicherungsausschluss im Schadensfall.
Finanzielle Folgen: Welche Kostenrisiken bestehen bei Frostschäden?
Die finanziellen Risiken bei Frostschäden sind beträchtlich. Geplatzte Wasserleitungen können im ganzen Gebäude empfindliche Schäden an Wänden, Böden und Möbeln verursachen und führen häufig zu aufwändigen Sanierungen. Ohne ausreichende Prävention oder passenden Versicherungsschutz können für die Wiederherstellung der Bausubstanz, Trocknungsmaßnahmen und Ersatz beschädigten Hausrats immense Summen anfallen[3]. Versicherer setzen voraus, dass Eigentümer Sorgfaltspflichten beachten, um diesen Schutz nicht zu verlieren.
Welche Versicherungen sind für Frostschäden wichtig?
Der Schutz vor den finanziellen Folgen von Frostschäden wird in erster Linie durch Wohngebäude- und Hausratversicherungen abgedeckt. Die Wohngebäudeversicherung haftet für Schäden am Gebäude, also an Rohren, Wänden und der Bausubstanz, wenn Kälteeinwirkung zu einem Rohrbruch führt. Die Hausratversicherung kommt für beschädigtes Mobiliar und bewegliche Gegenstände innerhalb der Wohnung auf. Ob und in welchem Umfang konkrete Schäden gedeckt sind, hängt aber immer von den individuellen Versicherungsbedingungen, eventuellen Selbstbehalten und dem Umfang der Präventionsmaßnahmen ab[2]. Versicherungen verlangen zunehmend Nachweise über regelmäßige Kontrollen und korrektes Heizen—gerade bei Abwesenheit.
Typische Probleme: Was wird von Hausbesitzern oft falsch gemacht?
Viele Hauseigentümer unterschätzen den notwendigen Aufwand für einen umfassenden Frostschutz. Häufig werden wichtige Maßnahmen, wie das vollständige Entleeren der Außenarmaturen oder die richtige Dämmung von schwach beheizten Räumen, vernachlässigt[1]. Auch werden regelmäßige Kontrollen während Urlaub oder längerer Abwesenheit oft ausgelassen, was mitunter zum Verlust des Versicherungsschutzes führen kann[4].
Aktuelle Entwicklungen: Was hat sich bei Versicherern verändert?
In jüngster Zeit passen viele Versicherer ihre Bedingungen an und prüfen strenger, ob Eigentümer ihre Sorgfaltspflichten ausreichend erfüllen, bevor sie im Schadensfall leisten[2]. Präventive Maßnahmen werden genauer ins Vertragswerk aufgenommen, und Versäumnisse werden häufiger zur Kürzung oder Verweigerung von Leistungen genutzt. Das erhöht die Bedeutung einer dokumentierten regelmäßigen Kontrolle und konsequenten Prävention.
Wie können Eigentümer sich effektiv absichern?
Eine sinnvolle Kombination aus baulicher Prävention, Achtsamkeit im Alltag und passend ausgestatteten Versicherungen ist der Schlüssel zur wirksamen Absicherung gegen Frostschäden. Eigentümer sollten ihre Verträge kritisch prüfen, etwaige Auflagen genau einhalten und regelmäßig für einen umfassenden Frostschutz sorgen. So lassen sich nicht nur Sachschäden, sondern vor allem auch existenzbedrohende Kostenbelastungen im Ernstfall vermeiden.
Fazit: Mehr Sicherheit durch kluge Vorsorge und Finanzschutz
Hausbesitzer, die Prävention und finanzielle Absicherung ernst nehmen, minimieren das Risiko durch Frostschäden deutlich. Sorgsam isolierte Leitungen, regelmäßige Checks und eine transparente Versicherungspolice schaffen die Grundlage für einen entspannten Winter. Gerade mit Blick auf die verschärften Bedingungen vieler Versicherer ist es unerlässlich, sowohl praktische Schutzmaßnahmen als auch die eigenen Versicherungsverträge kontinuierlich im Auge zu behalten. Eine frühzeitige Investition in Prävention und Versicherung zahlt sich im Ernstfall vielfach aus.
Quellen
[1] So schützen Sie Ihr Haus vor Frostschäden – und was die Versicherung zahlt (Immobilienscout24, 2023-11-02)
[2] Frostschäden: Haftet die Versicherung? Tipps zur Vorbeugung (Deutsche Handwerks Zeitung, 2024-01-09)
[3] Frostschäden an Wasserleitungen: Wer zahlt? Wie vorbeugen? (Verivox, 2024-01-17)
[4] Frostschäden am Haus: So beugen Sie richtig vor (Check24, 2023-12-01)